في ظل العولمة المتسارعة وتزايد الترابط بين الأسواق المالية حول العالم، أصبحت الحاجة ملحة إلى لغة محاسبية موحدة تمكن المستثمرين والمحللين والإدارات والجهات الرقابية من قراءة القوائم المالية لشركات مختلفة بطريقة واضحة وقابلة للمقارنة. هنا يبرز الدور المحوري لـ المعايير المحاسبية الدولية، التي تسعى إلى توحيد أسس إعداد القوائم المالية على مستوى عالمي.
تبني هذه المعايير لا يخدم الشركات متعددة الجنسيات فقط، بل يعزز أيضًا جاذبية الاستثمار في الدول التي تطبّقها، لأنه يرفع ثقة المستثمرين عبر تقارير مالية أكثر شفافية ودقة وقابلية للمقارنة، بغض النظر عن الموقع الجغرافي أو البيئة القانونية للشركة.
في هذا الدليل: تعريف المعايير المحاسبية الدولية وتاريخ نشأتها، الفرق بينها وبين معايير التقارير المالية الدولية (IFRS)، أهدافها ومبادئها الأساسية، أبرز المعايير المعتمدة، وكيف تطبّقها المملكة العربية السعودية بما يتوافق مع الزكاة والضريبة والتمويل الإسلامي.
برنامج فواتير ضريبية برنامج الأستاذ
ما المقصود بالمعايير المحاسبية الدولية؟
المعايير المحاسبية الدولية (بالإنجليزية: International Accounting Standards – IAS) هي مجموعة من القواعد والنماذج الإرشادية التي تحدد الطريقة السليمة لتحديد وقياس وعرض والإفصاح عن عناصر القوائم المالية، بما يعكس الظروف والأحداث والمتغيرات التي قد تؤثر على المركز المالي للمنشأة.
وضع هذه المعايير في الأصل مجلس دولي مقره لندن يتكون من عدد من الأعضاء من دول مختلفة، وأصبحت بعد ذلك الأساس الذي تبنى عليه القوائم والبيانات المالية للشركات حول العالم. الهدف الجوهري منها هو تقليل الاختلاف بين آراء المحاسبين والخبراء حول المواقف المالية التي يتعرض لها النشاط التجاري، وقياس مدى كفاءة هذا النشاط بمعيار واحد يفهمه الجميع.
الفرق بين المعيار والمبدأ المحاسبي
كثيرًا ما يخلط بين المعيار والمبدأ المحاسبي، والفارق بسيط: المبدأ يوضح الخط العريض والاتجاه العام للمحاسبة (مثل الاستمرارية أو الحيطة والحذر)، بينما المعيار يتعامل مع الجانب التطبيقي التفصيلي ويعالج بند محدد من بنود القوائم المالية، كالمخزون أو الإيجار أو الإيرادات.
بعبارة أخرى: المبادئ عناصر نظرية توجه إدارة الموارد والالتزامات، والمعايير هي الإرشادات التي تقوّم تطبيق هذه المبادئ عمليًا.
متى نشأت المعايير المحاسبية الدولية؟
الفكرة ليست حديثة؛ فقد بدأت الحاجة إليها منذ خمسينيات القرن الماضي، بسبب الأحوال الاقتصادية التي تلت الحرب العالمية الثانية وتزايد تدفق رأس المال عبر الحدود.
ركزت الجهود الأولى في الستينيات على تقليل الاختلافات بين خبراء المحاسبة حول العالم، ثم تشكّلت في السبعينيات والثمانينيات لجنة دولية لوضع معايير موحدة، وأعيد تشكيلها في التسعينيات، حتى استقرت في العقد الأول من القرن الحادي والعشرين على مجموعة معايير جادة وقابلة للتطبيق على مختلف أسواق رأس المال.
تحديدًا، صدرت المعايير المحاسبية الدولية (IAS) لأول مرة عام 1973 عن لجنة معايير المحاسبة الدولية (IASC)، وخضعت لتحديثات متتالية حتى عام 2003. وفي عام 2001 تأسس مجلس معايير المحاسبة الدولية (IASB) ليحل محل تلك اللجنة، ومنذ ذلك التاريخ بدأ إصدار المعايير الدولية لإعداد التقارير المالية (IFRS)، وهي النسخة الأحدث والأكثر شمولًا.
الجهة المصدرة لمعايير المحاسبة الدولية
الجهة الرسمية المسؤولة عن إصدار وتطوير هذه المعايير هي مجلس معايير المحاسبة الدولية (International Accounting Standards Board – IASB)، ومقره لندن في المملكة المتحدة. تأسس عام 2001، ومن أبرز مهامه:
- صياغة وتطوير معايير محاسبية دولية عالية الجودة.
- تعزيز التوافق بين الممارسات المحاسبية عالميًا.
- إجراء مشاورات عامة مع أصحاب المصلحة (شركات، محاسبين، هيئات رقابية).
- تحديث وتطوير المعايير بما يتماشى مع التغيرات الاقتصادية والتكنولوجية.
بفضل عمل هذا المجلس، تطبق معايير IFRS اليوم في أكثر من 140 دولة، منها الاتحاد الأوروبي وأغلب دول آسيا وأفريقيا، إضافة إلى استخدام جزئي أو مواز في أسواق كبرى مثل الولايات المتحدة، التي تعتمد معايير GAAP المحلية لكنها تسمح بمقارنة القوائم وفق IFRS.
كيف يتم إصدار معيار محاسبي دولي جديد؟
إصدار أي معيار جديد أو تحديث معيار قائم يمر بعملية منظمة تضمن أنه يعكس احتياجات مجتمع المحاسبة العالمي فعليًا:
- تحديد الأجندة: حصر القضايا المحاسبية التي تحتاج معيارًا جديدًا أو تحديثًا لمعيار قائم.
- البحث والتطوير: إجراء البحوث وجمع البيانات لفهم القضية المطروحة بعمق.
- إصدار مسودة المعيار: طرحها للتعليق العام بحيث يقدم أصحاب المصلحة ملاحظاتهم.
- مراجعة التعليقات: دراسة الملاحظات وتحديد ما يستوجب تعديل المسودة.
- إصدار المعيار النهائي: بعد استيفاء جميع الملاحظات والتعديلات اللازمة.
أهداف المعايير المحاسبية الدولية
تعامَل المحاسبة عادةً كلغة الأعمال التي توضح الوضع المالي للمنشأة، وكأي لغة فهي تحتاج قواعد تحكمها. من أبرز أهداف المعايير المحاسبية الدولية:
- توحيد الممارسات المحاسبية عالميًا: إنهاء التشتت الذي كانت تعيشه كل دولة باعتمادها قواعد محلية خاصة، بما يجعل تسجيل الأحداث المالية والإفصاح عنها بنفس الطريقة سواء كانت الشركة في لندن أو دبي أو طوكيو.
- تعزيز الشفافية: إلزام الشركات بالإفصاح الكامل عن أدائها المالي وأصولها وسياساتها المحاسبية، بما يحمي أصحاب المصلحة من التضليل أو الغموض.
- تحسين قابلية المقارنة بين الشركات: تطبيق نفس الإطار المحاسبي على الجميع، بما يمكّن أي محلل من مقارنة عادلة بين شركتين بغض النظر عن موقعهما الجغرافي.
- تسهيل جذب الاستثمارات: منح المستثمرين الدوليين ثقة أعلى في دقة وشفافية البيانات المالية قبل ضخ أموالهم في سوق جديد، ما يقلل من تكلفة رأس المال للشركات المحلية.
- إبراز مصداقية البيانات المستخدمة في إعداد التقارير والقوائم المالية، والحدّ من مخاطر التلاعب أو المحاسبة الإبداعية التي تشوّه الصورة الحقيقية للأداء المالي.
أهمية تطبيق المعايير المحاسبية الدولية
تظهر أهمية هذه المعايير على ثلاثة مستويات متكاملة:
1. على مستوى الشركات: قوائم مالية مفهومة وموثوقة
عندما تطبّق الشركة هذه المعايير، تضمن أن قوائمها المالية معدّة بطريقة منظمة يسهل على أي مستخدم فهمها، بدلًا من الاعتماد على ممارسات محلية غير متسقة بين القطاعات. هذا يعزز ثقة المساهمين والمراجعين الخارجيين، ويمنح الإدارة أداة دقيقة للتخطيط وإدارة الموارد.
2. على مستوى المستثمرين: قرارات مبنية على بيانات قابلة للمقارنة
دون معايير موحدة، تصبح الأرقام عرضة لتفسيرات مختلفة. تطبيق IFRS يجعل القوائم المالية لشركات في دول مختلفة قابلة للمقارنة المباشرة، فيتخذ المستثمر قراره، شراء أسهم أو دخول شراكة أو منح تمويل، بناءً على بيانات دقيقة، ما يقلل المخاطر.
3. على مستوى الاقتصاد العالمي: رفع الثقة وجذب رؤوس الأموال
حين تطبّق معظم الدول معايير موحدة، تُخلق بيئة اقتصادية أكثر شفافية وجاذبية للاستثمارات العالمية: تزيد ثقة البنوك والمؤسسات المالية الدولية، ويسهل إدراج الشركات في الأسواق العالمية دون إعادة صياغة قوائمها المالية، ويتعزز تدفق رؤوس الأموال عبر الحدود.
وبشكل عملي، تساعد هذه المعايير الشركات أيضًا على الامتثال للقوانين والتنظيمات المحلية والدولية، مما يقلل من مخاطر العقوبات والغرامات، وتوفر إطارًا لتنظيم المعاملات المالية بما يدعم اتخاذ قرارات إدارية مستنيرة.
المبادئ الأساسية للمعايير المحاسبية الدولية
تقوم منظومة IFRS/IAS على خمسة مبادئ جوهرية:
- مبدأ الاستمرارية (Going Concern): يفترض أن الشركة ستستمر في نشاطها في المستقبل المنظور ولن تدخل في تصفية قريبة، وبناءً عليه تقيم الأصول والالتزامات على أساس النشاط المستمر لا التصفية.
- مبدأ الإفصاح الكامل (Full Disclosure): يلزم الشركات بتقديم كل المعلومات المالية ذات الصلة ضمن القوائم أو الإيضاحات المرفقة، وإخفاء أي معلومة جوهرية يعد إخلالًا بمبدأ الشفافية.
- مبدأ الأهمية النسبية (Materiality): يجب عرض المعلومات المالية التي تؤثر فعلًا على قرارات المستخدمين، بينما يمكن إغفال التفاصيل الصغيرة غير المؤثرة لتجنب ازدحام التقارير.
- مبدأ الحيطة والحذر (Prudence/Conservatism): عند وجود شك، تسجل الخسائر أو الالتزامات المحتملة فورًا، ولا يعترف بالأرباح إلا عند تحققها فعليًا، حماية من التقديرات المفرطة في التفاؤل.
- مبدأ قابلية المقارنة (Comparability): يضمن أن التقارير المالية لشركة ما قابلة للمقارنة عبر الزمن (بين فترات مالية مختلفة) وكذلك مع شركات أخرى تطبق نفس المعايير.
أبرز معايير المحاسبة الدولية
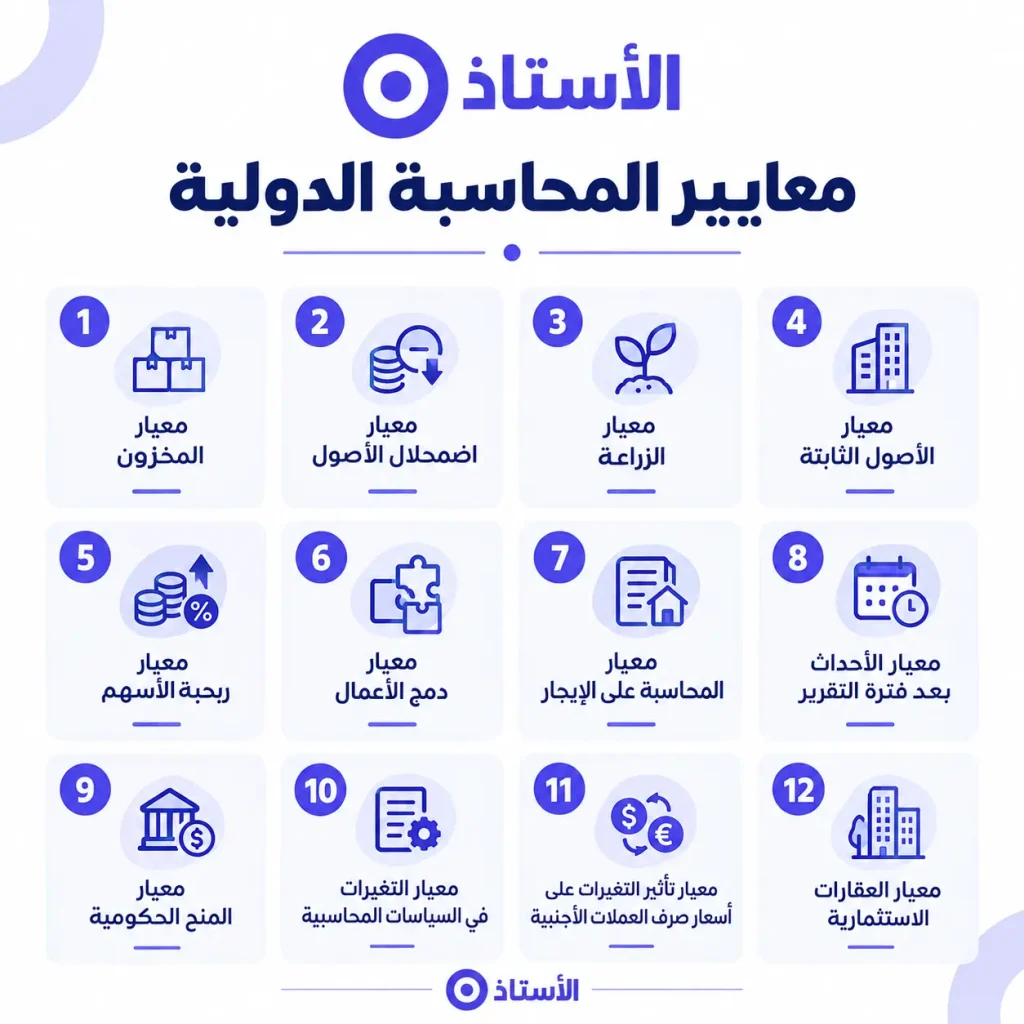
يتعامل كل معيار مع بند محدد من بنود القوائم المالية. من أبرز هذه المعايير:
| المعيار | ماذا يعالج؟ |
| معيار المخزون (IAS 2) | المعالجة المحاسبية للمخزون: تكاليف الشراء والنقل والرسوم الجمركية، وطريقة قياس المخزون بالتكلفة أو القيمة التحصيلية. |
| معيار الأصول الثابتة | قياس الأصول التي تحقق منافع اقتصادية مستقبلية (معدات، أدوات إنتاج) على أساس تكلفة الشراء أو الاستيراد أو التجهيز. |
| معيار اضمحلال الأصول | الإجراءات التي تضمن ألا تنخفض القيمة القابلة للاسترداد للأصول الثابتة عن قيمتها الدفترية، عبر اختبار الاضمحلال والإفصاح عن الخسائر. |
| معيار المحاسبة على الإيجار (IFRS 16) | قياس عقود الإيجار الخاصة بالممتلكات والأدوات، لضمان تطابق المعلومات بين المستأجر والمؤجر. |
| معيار دمج الأعمال | المعالجات المحاسبية الناتجة عن اندماج المؤسسات (رأسيًا أو أفقيًا أو مختلطًا). |
| معيار ربحية الأسهم | قياس ربحية السهم العادي لتقييم نجاح المؤسسة والمقارنة بين الفترات المحاسبية المختلفة. |
| معيار تأثير تغير أسعار صرف العملات الأجنبية | كيفية حساب المعاملات بالعملات الأجنبية بين تاريخ العملية وتاريخ التسوية. |
| معيار المنح الحكومية | الإفصاح عن المساعدات الحكومية وطبيعتها والسياسة المحاسبية المتبعة في معالجتها. |
| معيار الزراعة | تقييم البيانات المالية للنشاط الزراعي وتحويل الأصول الحيوية إلى منتجات زراعية. |
| معيار العقارات الاستثمارية | قياس الأصول المحتفظ بها للكسب أو زيادة رأس المال، كالمباني المعدّة للإيجار. |
| معيار الأحداث بعد فترة التقرير | كيفية تعديل البيانات المالية لتعكس أحداثًا وقعت بعد فترة التقرير وقبل اعتماد القوائم. |
| معيار التغييرات في السياسات المحاسبية | تصحيح الأخطاء السابقة بأثر رجعي أو تقديم معلومات أكثر مصداقية عند تغيير السياسة المحاسبية. |
وإلى جانب معايير IAS المذكورة، تشمل منظومة IFRS ترقيمًا خاصًا بها، أبرزها:
- IFRS 1 (التطبيق الأول للمعايير).
- IFRS 9 (الأدوات المالية والالتزامات المادية).
- IFRS 15 (الإيراد من العقود مع العملاء).
- IFRS 16 (عقود الإيجار).
- IFRS 17 (عقود التأمين).
كما توجد معايير خاصة بالقطاع العام تحت مسمى IPSAS، تصدرها مجلس معايير المحاسبة الدولية للقطاع العام (IPSASB)، ويبلغ عددها بحسب آخر تحديث نحو 42 معيارًا تُحدَّث باستمرار لتلبية احتياجات المحاسبة الحكومية.
الفرق بين المعايير المحاسبية الدولية (IAS) ومعايير التقارير المالية الدولية (IFRS)
| نقطة المقارنة | المعايير المحاسبية الدولية (IAS) | المعايير الدولية لإعداد التقارير المالية (IFRS) |
| الشمول | تتضمن قضايا محاسبية محدودة | تتناول تفاصيل أشمل لمختلف الحالات المحاسبية |
| طبيعة التطبيق | قواعد وإرشادات لمتابعة التحويلات المالية وإعداد التقارير | تطبيق المبادئ المحاسبية بغض النظر عن أسلوب التطبيق، وهي أكثر شمولية ودقة |
| تاريخ الصدور | صدرت أول مرة 1973، وحُدثت حتى 2003 عبر لجنة IASC | صدرت أول مرة 2001 عبر مجلس IASB |
| العلاقة بالصناعة | مبادئ عامة لا ترتبط بصناعة محددة | تتفاعل مع كل صناعة لترشد خبراءها للممارسات السليمة |
| الانتشار | تستخدم في أكثر من 132 دولة | تطبّقها أكثر من 140 دولة |
| اتساق النتائج | قد تنتج اختلافات في التقارير نتيجة اختلاف التطبيق والتحليل | اتساق أعلى في المعلومات بسبب وضوح المعايير وشموليتها |
عمليًا، IFRS هي الإطار الأحدث والأشمل الذي حل محل IAS تدريجيًا، ولا يزال عدد من معايير IAS القديمة ساريًا حتى اليوم إلى جانب معايير IFRS الجديدة، ما يجعل الاثنين يعملان معًا كمنظومة واحدة لإعداد التقارير المالية (Financial Reporting).
من هم مستخدمو المعلومات المحاسبية؟
وفقًا للمعايير الدولية لإعداد التقارير المالية، ينقسم مستخدمو المعلومات المحاسبية إلى فئتين، داخلية وخارجية:
- المستثمرون: يستخدمون البيانات المالية لاتخاذ قرارات شراء أو بيع أو الاحتفاظ بالأوراق المالية.
- الدائنون والمقرضون: يقيّمون مخاطر الائتمان قبل اتخاذ قرارات الإقراض.
- الموظفون: يقيمون استقرار وربحية جهة العمل كأساس لمفاوضات الأجور والمزايا.
- الإدارة: تستخدم البيانات لاتخاذ قرارات استراتيجية وتشغيلية.
- الموردون والعملاء: يقيّمون الاستقرار المالي والقدرة على الدفع للجهة التي يتعاملون معها.
- الحكومات والهيئات التنظيمية: تستخدم المعلومات لتحديد الضرائب والرسوم ومراقبة الأنشطة الاقتصادية.
- الجمهور: المستهلكون والمجتمعات المتأثرة بأنشطة الشركة وأدائها المالي.
المعايير المحاسبية الدولية والمحاسبة المالية
من المهم التمييز بين المعايير المحاسبية الدولية بصفتها إطارًا تنظيميًا، وبين المحاسبة المالية بصفتها الممارسة أو التخصص الذي يطبّق هذا الإطار عمليًا. المحاسبة المالية هي الفرع المسؤول عن تسجيل العمليات المالية للمنشأة وإعداد قوائمها (قائمة الدخل، المركز المالي، التدفقات النقدية) لتقديمها للجهات الخارجية.
أما المعايير المحاسبية الدولية فهي “القواعد” التي تحكم كيفية قيام المحاسبة المالية بهذه المهمة، بحيث تصبح القوائم الناتجة موحدة وقابلة للمقارنة عالميًا بدلًا من أن تعكس فقط أسلوب كل شركة أو دولة على حدة.
تطبيق المعايير المحاسبية الدولية في السعودية
تعتمد المملكة العربية السعودية على معايير المحاسبة الدولية (IFRS) التي تصدرها الهيئة السعودية للمراجعين والمحاسبين (SOCPA)، مع إضافة معالجة خاصة بالزكاة والضريبة والتمويل الإسلامي. تبنّت الهيئة مشروع التحول إلى IFRS عام 2012، وبدأ التطبيق الفعلي على الشركات المدرجة في السوق المالية عام 2017.
| العنصر | المعايير المحاسبية الدولية (IFRS) | المعايير السعودية (SOCPA / IFRS Adapted) |
| الجهة المصدرة | مجلس معايير المحاسبة الدولية (IASB) | الهيئة السعودية للمراجعين والمحاسبين (SOCPA) |
| النطاق الجغرافي | مطبّقة في أكثر من 140 دولة عالميًا | تطبَّق في السعودية، إلزاميًا للشركات المدرجة منذ 2017 |
| الطبيعة | مبنية على المبادئ (Principles-Based) | مبنية على IFRS مع تعديلات بسيطة للبيئة المحلية |
| اللغة الرسمية | الإنجليزية | العربية أساسًا + الإنجليزية عند الحاجة |
| الإفصاح عن الضرائب | يقتصر عادة على الضرائب المعمول بها في الدولة | يشمل الزكاة والضرائب وفق النظام السعودي |
| التوافق مع الشريعة | لا يضع اعتبارًا مباشرًا للأنظمة الشرعية | يراعي متطلبات التمويل الإسلامي والمعاملات الشرعية |
| الشركات الصغيرة والمتوسطة | توجد معايير IFRS موجّهة للشركات الصغيرة والمتوسطة | SOCPA أصدرت معايير مبسّطة للشركات غير المدرجة (SMEs) |
بمعنى آخر، لم تنتقل السعودية كليًا من المحلية إلى العالمية، بل تبنت نموذجًا هجينًا يجمع بين المعايير الدولية لإعداد التقارير المالية (IFRS) والتكيّف مع البيئة النظامية والشرعية المحلية، بما يجعل تقارير الشركات السعودية متوافقة مع الأسواق العالمية وجاذبة لرؤوس الأموال الأجنبية، مع الحفاظ على الخصوصية المحلية في الإفصاح عن الزكاة.
دور برنامج المحاسبة في الالتزام بالمعايير المحاسبية الدولية
الالتزام بمعايير IFRS يدويًا أو عبر جداول منفصلة عن الدفاتر يزيد من فرص الخطأ، خصوصًا في بنود دقيقة مثل قياس المخزون أو الاعتراف بالإيراد أو معالجة عقود الإيجار. هنا يأتي دور برنامج محاسبة مصمم بمرونة تسمح بتهيئة طريقة تسجيل وعرض العمليات بما يتوافق مع المعيار المحاسبي المتبع، سواء كان IFRS الدولي أو المعايير السعودية المعتمدة من SOCPA.
يوفر برنامج الأستاذ المحاسبي إعداد فواتير وقيود متوافقة مع متطلبات هيئة الزكاة والضريبة والجمارك (ZATCA) إلى جانب أدوات تصنيف وتوزيع دقيقة للمصروفات والإيرادات عبر مراكز التكلفة، بما يسهل إعداد قوائم مالية موحدة وقابلة للمراجعة والمقارنة، وهي الغاية الأساسية التي تسعى إليها المعايير المحاسبية الدولية نفسها.
هذا لا يعني أن أي برنامج محاسبي رخيص مثل برناج الاستاذ يحل محل مراجع أو محاسب قانوني مرخص في تفسير معيار معقد، بل يمنح المنشأة سجلات دقيقة وموثوقة تبنى عليها القرارات المحاسبية والمهنية.
تعرف علي: افضل برنامج محاسبة للمحلات التجارية
الأسئلة الشائعة حول المعايير المحاسبية الدولية
ما الفرق بين المعايير المحاسبية الدولية والمبادئ المحاسبية المتعارف عليها؟
المعايير المحاسبية الدولية تعالج بندًا محددًا أو مجموعة بنود لتعرض في النهاية على الإدارة والمستثمرين، بينما المبادئ المحاسبية هي القواعد النظرية العريضة (كالاستمرارية والحيطة والحذر) التي يتم تطبيقها مع كل معاملة محاسبية دون تغير.
ما الفرق بين IFRS ومبادئ المحاسبة الأمريكية المقبولة عمومًا (GAAP)؟
الفرق الجوهري هو النهج: IFRS مبنية على مبادئ عامة (Principles-Based) تركز على جوهر المعاملة كنقل السلع والخدمات للعميل بسعر المعاملة، بينما GAAP مبنية على قواعد تفصيلية (Rules-Based) لكل نوع نشاط صناعي على حدة.
كم عدد معايير المحاسبة الدولية في القطاع العام؟
تصدرها مجلس معايير المحاسبة الدولية للقطاع العام (IPSASB)، وبحسب آخر تحديث متوفر يبلغ عددها نحو 42 معيارًا (IPSAS)، وقد يتغير هذا العدد بصدور تحديثات جديدة.
متى طبقت المعايير المحاسبية الدولية في السعودية؟
تبنت الهيئة السعودية للمراجعين والمحاسبين (SOCPA) مشروع التحول إلى IFRS عام 2012، وبدأ التطبيق الفعلي على الشركات المدرجة في السوق المالية السعودية عام 2017.
ما دور المعايير المحاسبية الدولية في الحد من المحاسبة الإبداعية؟
توفر إطارًا موحدًا لإعداد جميع التقارير المالية يعزز الشفافية والمصداقية في البيانات، ويقلل من فرص التلاعب في الأرقام أو تجميلها بما يخالف الواقع المالي الفعلي للمنشأة.
هل تطبيق المعايير المحاسبية الدولية إلزامي؟
يختلف بحسب الدولة والجهة التنظيمية؛ في السعودية مثلًا، أصبح التطبيق إلزاميًا للشركات المدرجة في السوق المالية منذ 2017، بينما توجد معايير مبسّطة اختيارية للشركات الصغيرة والمتوسطة غير المدرجة.
ما الفرق بين معايير IAS ومعايير IFRS من حيث الصناعة؟
معايير IAS مبادئ عامة لا ترتبط بصناعة محددة، بينما تتفاعل معايير IFRS مع كل صناعة على حدة لترشد خبراءها إلى الممارسات المحاسبية السليمة الخاصة بها.